
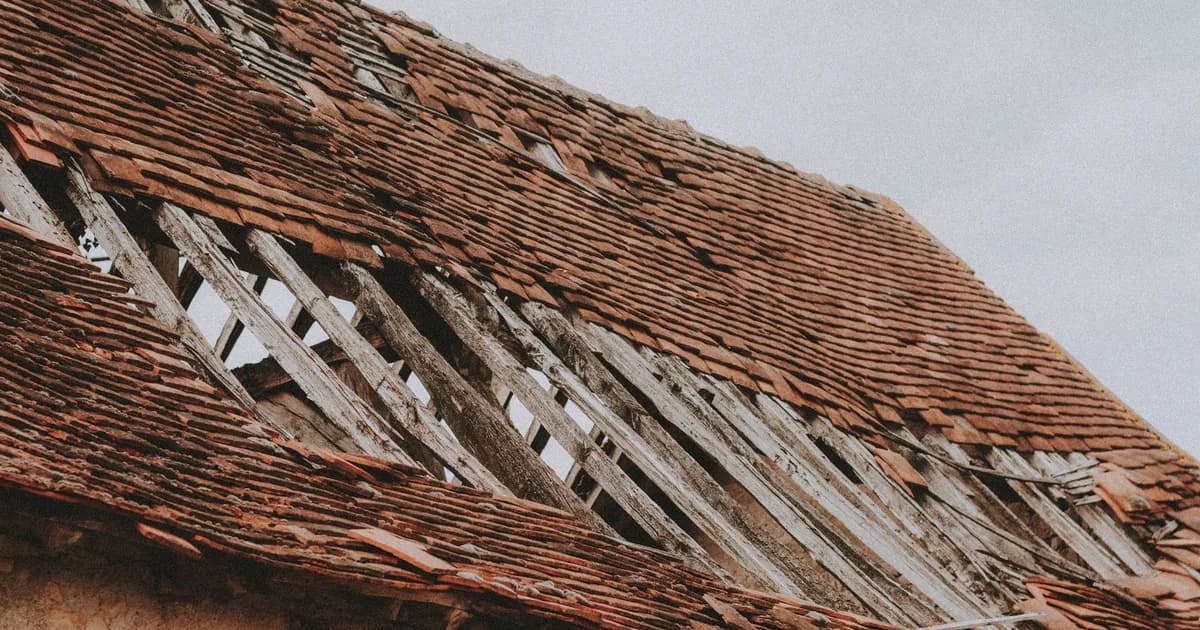
El problema: todo llega a la vez
Al día siguiente de un vendaval, las llamadas se parecen y se solapan: tejas que han volado, cumbrera dañada, filtración en el techo, canalón arrancado. Cada cliente considera, con razón desde su punto de vista, que su caso es prioritario. Si las solicitudes se anotan en trozos de papel, a medida que llegan las llamadas atendidas entre dos escaleras, algunas se pierden y a otros clientes se les llama dos veces.
La solución se reduce a una disciplina: una ficha idéntica para cada llamada, una lista única y una sola persona que decide el orden de las visitas.
Quién decide el orden de las intervenciones
La priorización corresponde al techador, no a la persona o a la herramienta que contesta. Es él quien sabe lo que puede asegurar rápidamente, cuántas lonas le quedan y qué zonas puede cubrir en el día. Sus criterios le pertenecen: filtración en curso, elementos que amenazan con caer a la vía pública, cliente habitual, distancia.
La recepción, por su parte, hace las mismas preguntas a todo el mundo, no promete ninguna fecha y anuncia con honestidad el plazo para devolver la llamada. Un cliente que sabe cuándo le llamarán tiene menos motivos para insistir que un cliente que se queda sin noticias.
Los datos que hay que recoger en cada llamada
Para que el techador pueda clasificar sin volver a llamar, cada ficha contiene: nombre y teléfono, dirección exacta del inmueble, tipo de edificio, descripción de los daños con las palabras del cliente, si hay o no agua en el interior, condición de quien llama (propietario, inquilino, administrador del edificio) y si ya ha avisado a su aseguradora. Las fotos se piden después, por correo electrónico a una dirección que facilita el techador.
Se aplica el marco de las reparaciones a domicilio: la ficha de Service-public (el sitio oficial de información de la Administración francesa) dedicada a este tema cita expresamente la cubierta. Antes de cualquier intervención, el profesional debe entregar un presupuesto detallado e informar al cliente de su tarifa horaria de mano de obra, de sus gastos de desplazamiento y de los posibles recargos. La recepción puede anunciarlo desde la primera llamada: tranquiliza y es la norma.
Lo que el cliente debe hacer con su seguro
El techador no se pronuncia sobre la cobertura, pero puede recordar dos referencias del derecho francés. En primer lugar, el artículo L113-2 del Código de seguros francés obliga al asegurado a declarar el siniestro en cuanto tenga conocimiento de él, en el plazo fijado por el contrato, que no puede ser inferior a cinco días hábiles. En segundo lugar, el artículo L122-7 establece que los contratos que garantizan los daños a los bienes cubren los efectos del viento provocado por las tormentas.
En lo que respecta al viento, el régimen francés de catástrofes naturales está reservado a los episodios ciclónicos cuyos vientos alcanzan o superan los 145 km/h de media durante diez minutos o los 215 km/h en rachas. Cuando se publica una orden de declaración de catástrofe natural (arrêté de catastrophe naturelle), Service-public indica que la declaración debe hacerse como máximo 30 días después de su publicación, con una lista valorada de los bienes dañados acompañada de justificantes como facturas o fotos. En todos los casos, el cliente debe comprobar su contrato.
Estafas tras una tormenta: distinguirse por la transparencia
Las recomendaciones de la DGCCRF (la autoridad francesa de protección del consumidor) sobre las reparaciones a domicilio, difundidas por Service-public, también afectan a los clientes de un techador: comparar varios profesionales, idealmente al menos tres, exigir un presupuesto antes de cualquier trabajo, desconfiar de los folletos de reparaciones que se dejan en los buzones y obtener un ejemplar firmado del contrato acompañado del formulario tipo de desistimiento cuando este derecho se aplica. El Código de consumo francés excluye del derecho de desistimiento los trabajos de mantenimiento o reparación que deban realizarse con urgencia en el domicilio del consumidor y que este haya solicitado expresamente, dentro de lo estrictamente necesario para responder a la urgencia (artículo L221-28); para trabajos no urgentes contratados a distancia o fuera del establecimiento, Service-public recuerda el plazo de desistimiento de 14 días.
A un techador serio le interesa hacer suyos estos consejos: presentarse con claridad, enviar un presupuesto por escrito, no presionar nunca y no pedir nunca un pago por teléfono.
Mantener la centralita durante la crisis
Durante esos pocos días, lo importante es que cada llamada genere una ficha aprovechable, incluso cuando nadie está disponible para contestar, y que el mensaje de bienvenida diga la verdad sobre los plazos.
Alyas atiende las 24 horas a partir de la información que usted le proporciona, incluido un mensaje sobre sus plazos del momento, recoge los datos de contacto y la solicitud de cada persona que llama, transfiere a un número único cuando quien llama lo pide y deja una transcripción y un resumen de cada llamada en su espacio Alyas. La prueba es gratuita durante 10 días, sin tarjeta bancaria.
Preguntas frecuentes
¿En qué plazo hay que declarar los daños de una tormenta a la aseguradora?
En Francia, en el plazo previsto por el contrato, que no puede ser inferior a cinco días hábiles según el artículo L113-2 del Código de seguros. Si se publica una orden de declaración de catástrofe natural, la declaración debe hacerse como máximo 30 días después de su publicación.
¿Una tormenta es una catástrofe natural?
En el derecho francés, en principio no: los efectos del viento corresponden a la garantía de tormenta de los contratos de daños a los bienes (artículo L122-7). Solo los vientos ciclónicos que alcanzan los 145 km/h de media durante diez minutos o los 215 km/h en rachas entran en el régimen de catástrofes naturales. En cambio, las inundaciones que puede provocar una tormenta sí pueden ser objeto de una orden de declaración de catástrofe natural.
¿Puede un techador intervenir con urgencia sin presupuesto?
No: según Service-public, para las reparaciones a domicilio en Francia, incluida la cubierta, el profesional debe entregar un presupuesto detallado antes de cualquier intervención e informar al cliente de sus tarifas y gastos de desplazamiento.
Fuentes
- Légifrance: artículo L113-2 del Code des assurances (versión vigente desde el 1 de abril de 2018) (en francés)
- Légifrance: artículo L122-7 del Code des assurances (versión vigente desde el 4 de marzo de 2022) (en francés)
- Service-public: catástrofe natural o tecnológica, indemnización por el seguro (verificado el 10 de abril de 2026) (en francés)
- Service-public: reparaciones a domicilio (verificado el 25 de marzo de 2025) (en francés)
- Service-public: reparaciones a domicilio, los consejos de la DGCCRF para evitar estafas (11 de octubre de 2023) (en francés)
- Légifrance: Code de la consommation, artículos L221-18 a L221-28 (derecho de desistimiento y excepciones) (en francés)